中国互联网金融市场在规范与创新中持续演进。最新发布的《中国互联网金融市场数据监测报告》(以下简称“报告”)显示,尽管全球宏观环境复杂多变,中国互联网金融市场依然展现出强劲韧性,投融资规模实现同比显著增长,其中互联网数据服务领域表现尤为突出,成为驱动行业发展的新引擎。
一、整体投融资规模稳步回升
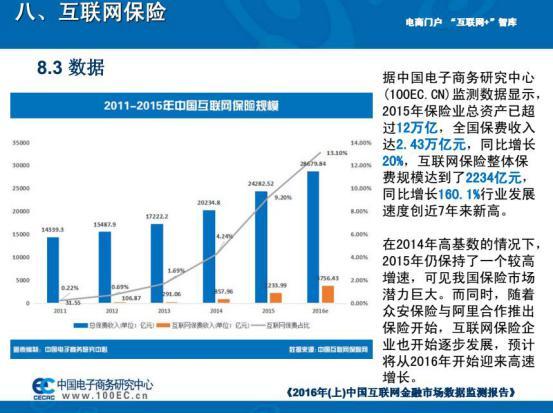
报告数据显示,统计期内中国互联网金融市场共发生投融资事件数百起,披露融资金额较去年同期增长超过20%。从季度趋势看,后疫情时代市场信心逐步修复,二季度和三季度投融资活跃度明显提升。从融资轮次分布看,早期融资(种子轮、天使轮、A轮)占比约为45%,成长期融资(B轮、C轮)占比约35%,后期融资及战略投资占比20%,显示出创新企业梯队依然健全,资本对具备成熟商业模式的企业同样保持高度关注。
从细分领域分析,互联网数据服务、智能风控、供应链金融、跨境支付等赛道最受资本青睐。其中,互联网数据服务领域的投融资规模同比增长超过50%,增速位列各细分领域之首,成为拉动整体增长的关键力量。
二、互联网数据服务:高速增长的核心逻辑
互联网数据服务涵盖数据采集、清洗、存储、分析、可视化及数据安全等多个环节,为金融业务提供底层支撑。报告指出,该领域投融资爆发式增长背后有三大驱动因素:
- 政策红利持续释放:国家“数据要素二十条”等政策明确了数据作为生产要素的地位,鼓励数据合规流通与价值挖掘。各地数据交易所相继成立,为数据服务企业提供了明确的商业路径。
- 金融机构数字化转型刚需:银行、保险、证券等机构在精准营销、智能风控、运营优化等方面对第三方数据服务的需求激增。尤其是在反欺诈、信用评估等场景,高质量数据服务已成为刚需。
- 技术融合创新加速:隐私计算、联邦学习、AI大模型等技术的成熟,使得数据“可用不可见”成为可能,打通了数据孤岛,显著拓宽了互联网数据服务的应用边界。
从融资案例看,多家专注于金融数据智能、数据安全合规、另类数据服务的初创企业获得亿元级融资。例如,某隐私计算平台凭借在多家银行的反洗钱联合建模应用,完成数亿元C轮融资;某企业级数据治理服务商依托AI自动标注能力,获得头部机构战略投资。
三、投融资区域与机构特征
报告还揭示了投融资的地域分布特点。北京、上海、深圳、杭州四地汇聚了约70%的融资事件和85%的融资金额,其中北京在数据服务与监管科技领域领先,上海在跨境金融数据方面表现突出,深圳侧重硬科技与数据安全,杭州则依托电商与云计算生态,在供应链数据服务上形成特色。
从投资方结构看,产业资本(如大型互联网平台、金融机构旗下投资公司)参与度明显上升,占比从去年的30%提升至42%。这类资本不仅提供资金,更带来场景和订单,加速了被投企业的商业化落地。政府引导基金在早期硬科技数据服务项目中扮演重要角色。
四、风险与挑战不容忽视
尽管增长势头良好,报告也提示了相关风险。一是数据合规与跨境流动监管趋严,部分企业面临整改成本上升;二是同质化竞争加剧,尤其在基础数据标注、通用风控模型等领域,价格战压缩利润空间;三是宏观经济不确定性可能影响金融机构IT支出预算,对数据服务的续费率构成压力。
投融资集中度提高,头部企业融资额占比过高,中小创新企业融资难度依然较大。报告建议,应进一步完善多层次资本市场,鼓励并购退出,同时加强数据服务标准制定,引导行业健康有序发展。
五、展望:数据服务将重塑互联网金融生态
报告认为互联网数据服务将从“辅助工具”升级为“核心基础设施”。随着数据要素市场培育加快,以及AI大模型在金融领域的深度应用,具备合规能力、技术壁垒和场景理解力的数据服务商将迎来黄金发展期。投融资活动预计将保持活跃,重点方向包括:隐私增强技术、实时数据决策、ESG数据服务、以及面向中小金融机构的轻量化SaaS数据产品。
中国互联网金融市场正在从流量驱动转向数据驱动。投融资规模同比增长,特别是互联网数据服务的崛起,标志着行业进入以数据价值挖掘为核心的新阶段。监管、资本与技术的协同,将决定这一进程的速度与质量。